2021年中国煤矿机械行业市场现状及竞争格局分析 核心产品“三降一升”特征显著
一、行业概况与市场背景
2021年,中国煤炭行业在保供稳价政策推动下产量回升,带动煤矿机械市场需求保持一定韧性。煤矿机械主要包括掘进机、采煤机、刮板输送机、液压支架等核心装备,行业景气度与煤炭固定资产投资、煤矿智能化建设进度密切相关。2021年煤矿机械行业呈现“传统设备需求分化、智能化产品加速渗透”的特征,核心产品市场表现出现“三降一升”格局。
从需求端看,煤矿智能化建设进入加速期,国家能源局等部门持续推动智能化示范煤矿建设,带动高端化、成套化装备需求增长;但受部分矿井建设节奏放缓、设备更新周期波动等因素影响,传统核心产品产销出现回落。供给端方面,行业集中度较高,龙头企业凭借技术、渠道和成套化能力占据主导地位,中小企业则在细分领域和区域市场展开竞争。
二、核心产品“三降一升”分析
2021年煤矿机械核心产品中,掘进机、采煤机、刮板输送机(或液压支架,按细分口径)等部分传统产品产销量同比下降,而智能化相关设备或液压支架等产品呈现增长,总体可概括为“三降一升”。
(一)掘进机:需求回落,降幅明显
2021年掘进机市场受煤矿掘进进度、地质条件及部分矿井建设延缓影响,产销量同比出现下降。一方面,部分煤矿企业优先保障开采环节设备投入,掘进环节设备更新需求释放不足;另一方面,掘进机市场竞争激烈,价格与回款压力仍然存在。龙头企业依靠技术升级和掘锚一体化等产品维持份额,中小企业则面临较大经营压力。
(二)采煤机:更新周期波动,市场承压
采煤机作为综采核心设备,2021年市场需求受煤矿设备更新周期和新建项目节奏影响,产销量同比下降。智能化采煤机、大功率采煤机需求相对较好,但整体市场仍受制于部分煤矿资本开支节奏。行业竞争格局相对稳定,头部企业凭借技术积累和客户资源保持领先,价格竞争主要体现在中低端产品领域。
(三)刮板输送机:需求走弱,结构性分化
刮板输送机市场2021年同样面临需求减弱压力,产销量同比下降。传统刮板输送机产品同质化程度较高,价格竞争激烈;而超重型、智能化刮板输送机及成套输送系统需求相对较好,部分抵消了传统产品下滑影响。头部煤机企业通过成套化、智能化配套提升附加值,中小企业则在区域市场寻求生存空间。
(四)液压支架:逆势增长,智能化驱动明显
在“三降”背景下,液压支架2021年市场表现相对突出,产销量或订单规模实现增长,成为核心产品中的“一升”。增长主要来自煤矿智能化建设推进、综采工作面成套设备更新以及安全高效矿井建设需求。液压支架行业集中度较高,龙头企业具备较强议价能力和成套配套能力,智能化液压支架、电液控制系统成为竞争焦点。
三、竞争格局分析
2021年中国煤矿机械行业竞争格局呈现以下特点:
- 行业集中度较高,龙头主导明显
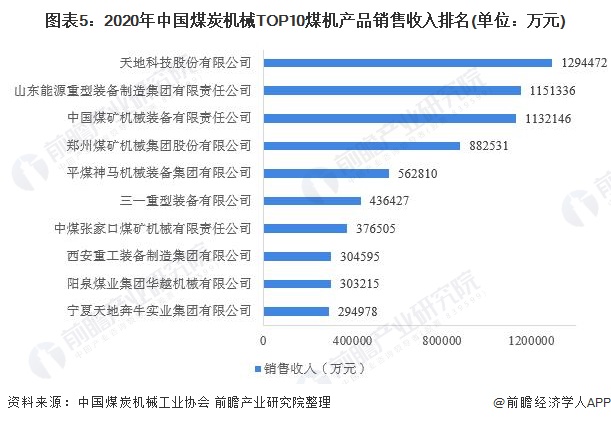
中国煤矿机械行业已形成以郑煤机、天地科技、三一重装、平煤机等为代表的竞争格局。液压支架领域郑煤机领先优势明显;掘进机、采煤机领域天地科技、三一重装等企业占据重要地位;刮板输送机领域竞争相对分散,但头部企业仍具较强影响力。
- 智能化成为核心竞争维度
煤矿智能化建设推动煤机产品向成套化、智能化、无人化方向发展。具备智能感知、远程控制、电液控制、故障诊断等功能的设备更受市场青睐。龙头企业通过研发投入和示范项目积累数据与经验,形成技术壁垒;中小企业若不能跟进智能化升级,市场份额可能进一步被挤压。
- 成套化与一体化服务能力增强
煤矿企业对综采成套设备的需求增加,推动煤机企业从单一产品供应商向成套方案提供商转型。具备“采煤机+掘进机+刮板输送机+液压支架+电控系统”综合配套能力的企业竞争优势突出,客户黏性增强。
- 区域竞争与细分市场并存
在区域市场,地方煤机企业依托本地煤矿客户资源和售后服务半径仍有一定生存空间;在细分领域,部分企业专注掘锚一体机、智能化控制系统、再制造等方向,形成差异化竞争。
四、发展趋势与展望
展望后续发展,煤矿机械行业将呈现以下趋势:一是智能化、无人化仍是主线,核心产品中智能化装备占比将提升;二是传统设备更新与存量改造需求并存,液压支架、采煤机等高端产品仍有增长空间;三是行业集中度可能进一步提高,龙头企业通过成套化和服务化巩固优势;四是绿色化、再制造和全生命周期服务成为新的竞争点。
2021年煤矿机械行业核心产品“三降一升”反映了行业需求结构分化与智能化转型并行的特征。企业需把握煤矿智能化建设机遇,提升技术创新与成套服务能力,以在竞争格局中占据有利位置。
如若转载,请注明出处:http://www.ldcmczp.com/product/51.html
更新时间:2026-11-01 01:56:07