动力煤与煤炭 能源基石、市场逻辑与转型未来
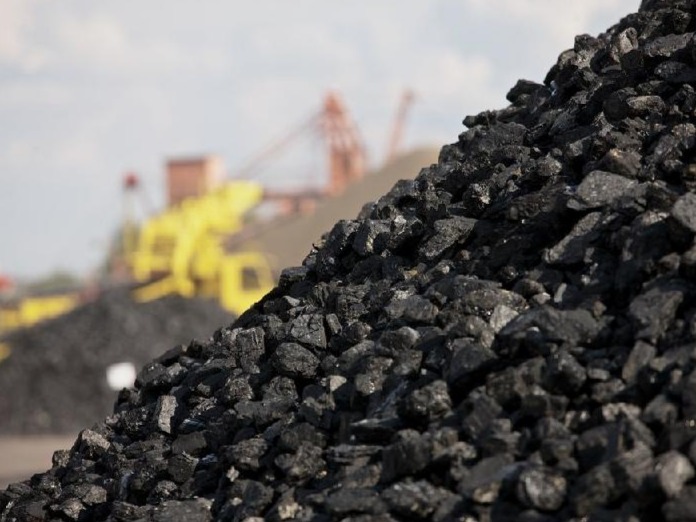
煤炭,被誉为“工业的粮食”,自工业革命以来一直是全球能源体系的核心支柱。在煤炭的庞大体系中,动力煤是最主要的品类之一,它与焦煤、无烟煤等共同构成了煤炭家族的谱系。理解动力煤与煤炭的关系,不仅是认识一种大宗商品,更是洞察全球能源格局、经济周期与气候政策交织演进的窗口。本文将从定义与分类出发,梳理动力煤的分类定位、产业链、市场逻辑及未来走向。
一、煤炭的分类与动力煤的定位
煤炭按煤化程度和工业用途可分为三大类:
- 无烟煤:煤化程度最高,固定碳含量高,挥发分低,主要用于化工和民用。
- 烟煤:用途最广,其中炼焦煤用于钢铁冶炼,动力煤则用于燃烧发电、供热和工业锅炉。
- 褐煤:煤化程度最低,水分高、热值低,多用于坑口发电。
动力煤并非一个严格的地质学分类,而是按用途划分的工业类别。凡是以燃烧产生热能为主要利用方式的煤炭,均归属动力煤,包括部分烟煤、褐煤以及劣质煤。在中国,动力煤产量约占煤炭总产量的80%以上,是煤炭消费的绝对主体。
二、动力煤的产业链
动力煤产业链呈现“上游开采—中游运输—下游消费”的线性结构:
上游:开采与洗选。 动力煤主要来自大型露天矿和井工矿。中国动力煤主产区集中在山西、内蒙古、陕西(“三西”地区),新疆作为战略储备区产量逐年提升。开采后的原煤经洗选剔除杂质,提升热值后进入流通环节。
中游:运输与贸易。 动力煤运输以铁路为主、公路和海运为辅。“西煤东运”“北煤南运”是大格局,大秦铁路、朔黄铁路、蒙冀铁路等是核心通道。北方港口(秦皇岛港、曹妃甸港、京唐港等)是下水煤的关键枢纽,港口平仓价(如秦皇岛5500大卡动力煤价格)已成为国内市场的定价基准。
下游:消费结构。 电力行业是动力煤的最大用户,占比约60%;其次是建材(水泥)、化工和供热。火电的度电煤耗是衡量能源效率的关键指标,当前超超临界机组可达270克标准煤/千瓦时左右。
三、动力煤的市场逻辑与价格机制
动力煤价格受多重因素驱动,形成“供给—需求—库存—政策”的闭环:
供给侧:产地安检力度、进口煤配额与关税、煤矿产能释放节奏是关键变量。例如,2021年因安检趋严和澳煤进口受限,国内动力煤价格一度突破2000元/吨。
需求侧:电力消费与宏观经济高度相关,夏冬两季用电高峰、水电出力情况(如枯水年火电补位)直接影响动力煤消耗。
库存缓冲:港口库存、电厂存煤可用天数(通常以20天为警戒线)是价格波动的短期调节器。
政策调控:中国对动力煤实行“基准价+浮动价”的长协机制,并运用储备煤投放、进口调节等手段平抑价格。2021年底的保供稳价政策促使煤价快速回落至合理区间。
值得注意的是,动力煤期货(郑商所ZC合约)曾是重要的价格发现工具,但因市场投机问题,2021年后交易受限,目前市场定价更多依赖现货指数和长协谈判。
四、动力煤的能源角色与转型压力
在“双碳”目标下,动力煤面临前所未有的转型压力:
短期压舱石:新能源发电(风光)具有间歇性,火电仍需承担调峰和兜底保供功能。2022年四川极端高温干旱导致水电骤减,火电补位凸显了动力煤的能源安全价值。
中期减量替代:煤电定位从“主体电源”向“调节电源”转变,煤电装机和发电量占比将逐步下降。CCUS(碳捕集利用与封存)技术被视为煤电低碳化的可行路径,但成本居高不下。
长期清洁化退出:在碳中和情景下,IEA和国内机构普遍预测中国煤炭消费将在2025—2030年间达峰后进入下降通道。动力煤的消费将优先被非化石能源替代,但退出节奏取决于储能技术突破和电网灵活性改造。
五、
动力煤与煤炭的关系,折射出传统能源在变革时代的命运。煤炭仍然是全球第二大一次能源,动力煤更是电力系统的“压舱石”。气候政策、技术进步和成本曲线正在重塑它的未来。对投资者而言,需要理解动力煤的周期性波动与长期政策风险;对能源从业者,须把握煤电灵活性改造与清洁利用的机遇;对政策制定者,则需在能源安全、经济性和可持续性之间寻找平衡。属于动力煤的时代远未终结,但它的定义与角色,正在被重新书写。
如若转载,请注明出处:http://www.ldcmczp.com/product/45.html
更新时间:2026-11-01 09:31:21