世界煤炭供需形势分析 变局、挑战与转型路径
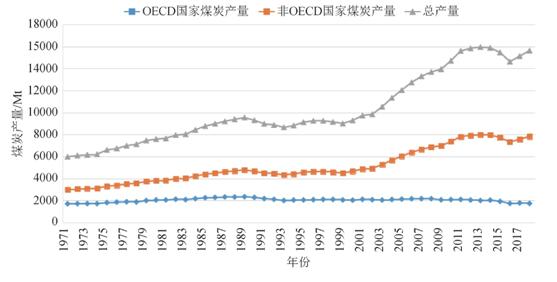
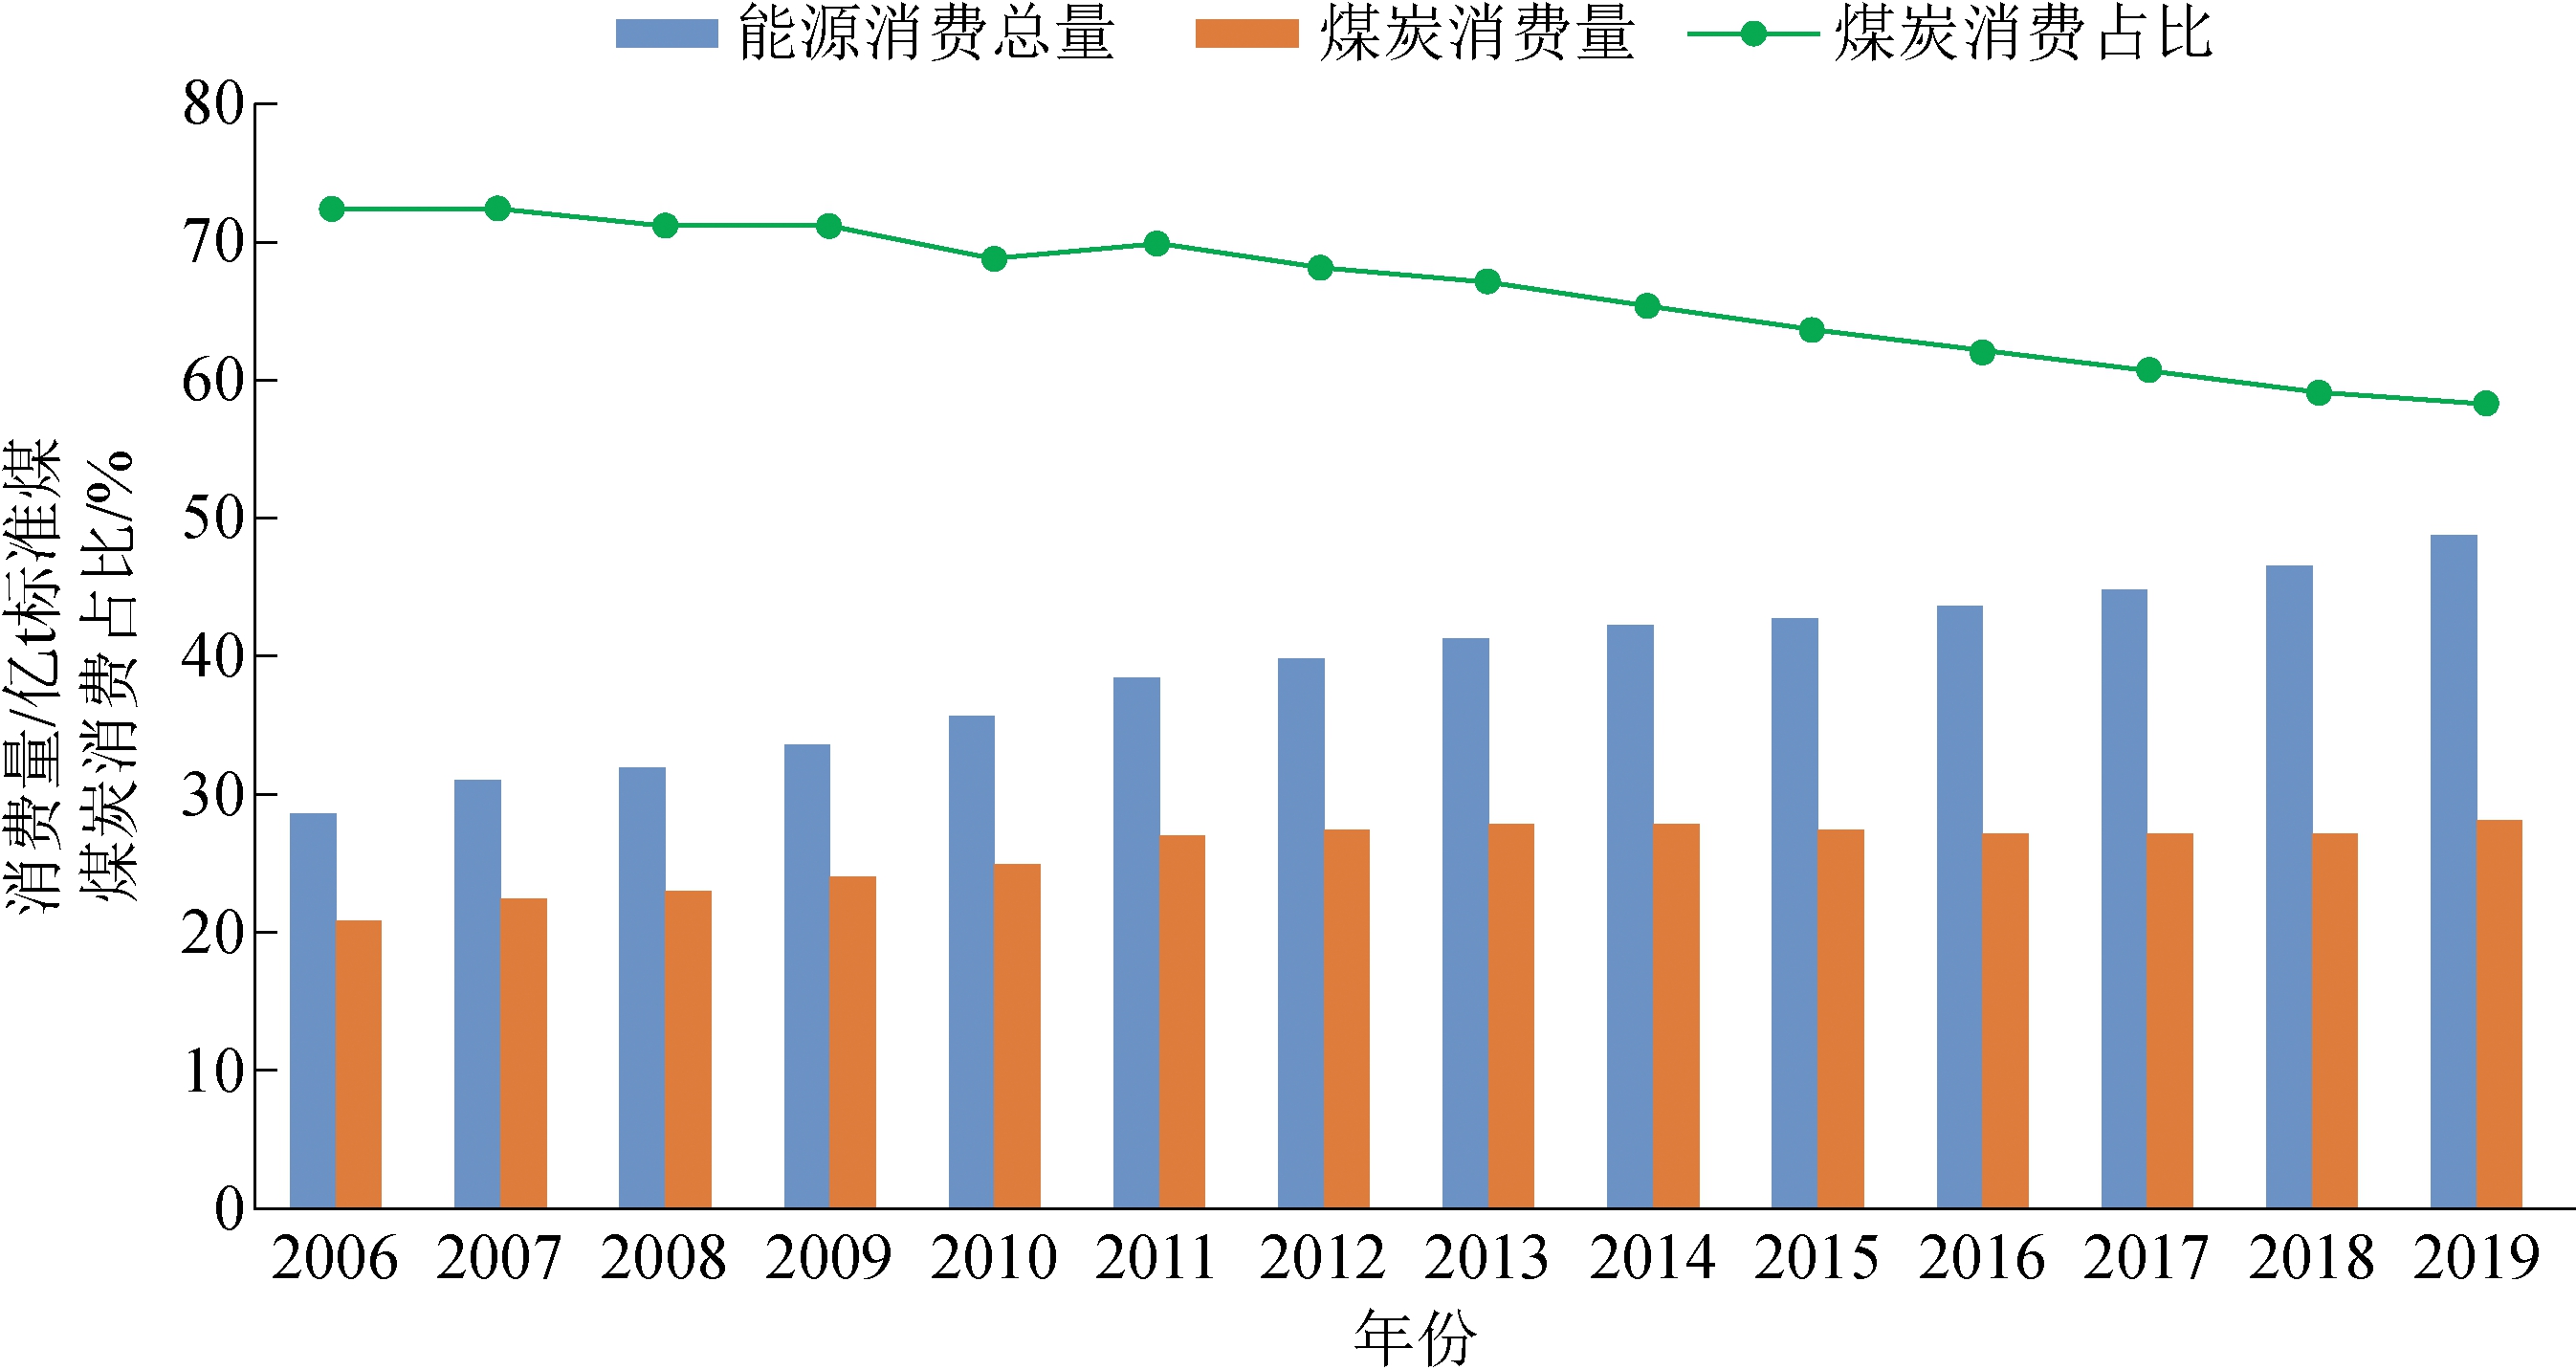
煤炭作为全球能源体系的重要基础,其供需格局直接影响能源安全、经济稳定与气候治理进程。地缘政治冲突、经济复苏分化、极端天气频发以及能源转型加速等多重因素交织,世界煤炭市场呈现供需紧平衡、价格高位波动、贸易格局重塑等新特征。本文基于最新数据与重点研究成果,系统分析全球煤炭供需现状、区域分化态势及未来演变趋势,为能源政策制定与行业投资决策提供参考。\n\n一、全球煤炭供给格局:产量集中度高,增产潜力受制\n\n从供给侧看,全球煤炭产量在2023年达到约87亿吨历史峰值后趋于平稳。中国、印度、印度尼西亚、美国、澳大利亚五国贡献全球煤炭产量的80%以上,供给集中度持续提升。中国作为最大产煤国,产量占全球一半以上,通过保供政策维持高位产出,但受安全生产、资源枯竭与“双碳”目标约束,长期增产空间有限。印度产量稳步增长,主要满足国内电力需求激增,出口能力微弱。印度尼西亚依托低成本的露天开采,保持全球最大动力煤出口国地位,但国内消费上升与基础设施瓶颈制约出口增量。澳大利亚煤炭产量受煤矿投资不足与极端天气影响波动较大,出口重心进一步向亚洲转移。整体而言,全球煤炭供给弹性下降,新建煤矿投资低迷(2023年全球煤矿开发投资较2013年峰值下降约40%),叠加主要出口国政策收紧,供给端对需求波动的响应能力明显减弱。\n\n二、全球煤炭需求态势:总量见顶但结构分化\n\n需求侧呈现“总量高位平台期、区域增长分化”特征。国际能源署(IEA)数据显示,2024年全球煤炭消费量约89亿吨,再创历史新高,但增速放缓至0.5%,预计2025—2027年进入峰值平台期。分区域看:\n\n一是亚太地区主导全球需求。中国煤炭消费占全球55%以上,电力需求增长与煤电兜底保供作用支撑消费韧性,但新能源装机高速扩张(2024年风电光伏新增装机超3亿千瓦)推动煤炭消费占比持续下降;印度煤炭需求年均增速超5%,火电主导格局短期难改,成为全球煤炭消费增量的最大来源。\n\n二是欧美消费加速萎缩。欧盟煤炭消费较2018年下降超30%,美国煤电退役潮持续,2024年煤炭消费降至4亿短吨以下,政策驱动与页岩气替代效应显著。\n\n三是新兴经济体成为增量核心。东南亚(越南、菲律宾等国)、南亚(巴基斯坦、孟加拉国)及非洲部分国家因工业化与电力普及需求,煤炭消费保持增长,但融资困难与气候政策压力限制其煤炭项目扩张。\n\n三、国际贸易与价格:供应链重构,市场脆弱性上升\n\n全球煤炭贸易量约13亿吨(占产量15%),动力煤与炼焦煤贸易格局均出现显著调整。俄乌冲突后,欧盟全面禁止俄罗斯煤炭进口,俄罗斯煤炭贸易流转向中国、印度与土耳其,带运动力煤价格一度涨至400美元/吨以上。此后价格回落,但受澳煤出口受阻、印尼降雨减产、南非铁路运力不足等因素影响,国际市场维持紧平衡,纽卡斯尔动力煤价格中枢在120—150美元/吨区间波动,较2019年均值高50%以上。\n\n从贸易流看\n,
如若转载,请注明出处:http://www.ldcmczp.com/product/6.html
更新时间:2026-11-01 06:04:05